daigo

保険・制度・家計管理

火災保険は入る、地震保険は入らない ~数字で決めた我が家の判断~

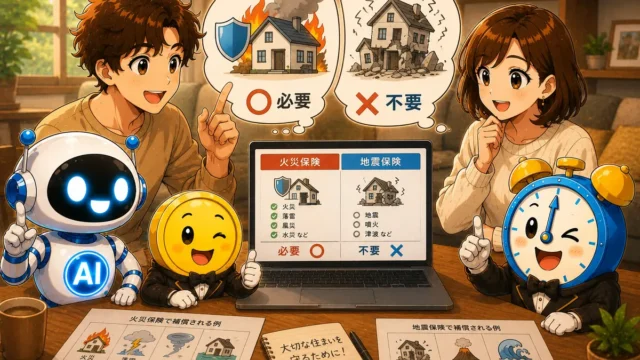
地震保険は必要か。我が家は持ち家ですが、地震保険には入っていません。保険金は火災保険の最大50%、そして東日本大震災では7割が一部損認定でした。数字で見て外した理由と、火災保険の選び方を正直に書きます。
保険・制度・家計管理
自動車保険、車両保険は外しています ~車がぜいたく品だと認めるところから~

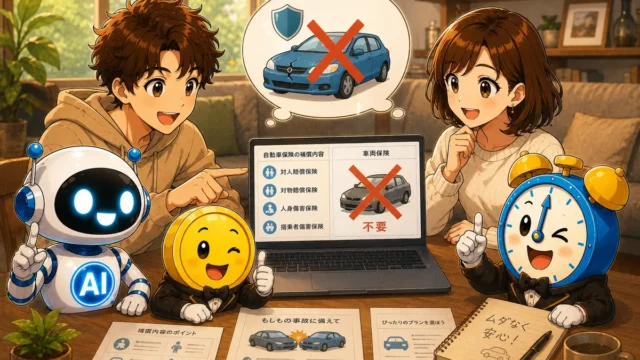
車両保険は必要か。保険サイトは「新車やローン中は必要」と言います。我が家は外しています。対人・対物は無制限、車両保険はゼロ。保険会社に守ってもらうより、修理代を出せるように貯めておく。毎年見直す3児の父の実例です。
お金の考え方・思考法

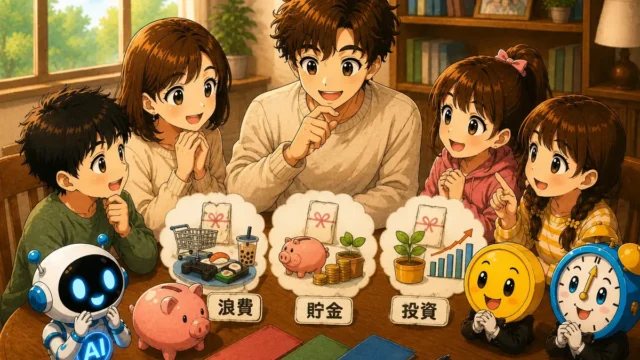
お年玉こそ、金融教育の本番 ~我が家が伝える「前提」と、3つの選択肢~

お年玉の使い道、貯金が一番人気だそうです。でも我が家は違います。お年玉こそ、力を入れている金融教育です。まず伝えるのは「子どもの特権」という前提。そして買う・貯める・投資するの3つを噛み砕いて説明します。3児の父の実例です。
保険・制度・家計管理

生命保険、いくらかけてる? ~月2,500円・保障2,000万円のリアル~

生命保険はいくら必要か。業界の目安は子ども1人あたり2,000〜3,000万円です。3人なら6,000万円超。我が家は夫婦それぞれ2,000万円、保険料は月2,500円。シミュレーションで決めた金額と、遺族年金で裏付けられた話を書きます。
キャリア・転職の考え方

指示待ち人間の末路 ~バッドスパイラルの入口と、私が新人の頃に書いていた「行動ノート」~

指示待ちのまま働き続けると、どうなるのか。元管理職として見てきたのは、はっきりしたバッドスパイラルでした。差がつき、報酬が上がらず、愚痴が増え、やがて相手にされなくなる。抜け出す方法と、私が新人時代に書いていた行動ノートの話です。
キャリア・転職の考え方

昇進したくない人へ ~GMまでやって、納得して次に進んだ私が「断るのはナシ」と言う理由~

管理職になりたくない人は約8割。ネットには円満な断り方があふれています。でも私の答えは違います。GMまでやって、しんどさも知って、納得して次に進んだ。それでも断るのはナシです。可能性にふたをする前に読んでください。
株式投資・資産運用

配当金は、全部使っています ~インデックスで未来を買い、高配当株で「今」を買う~

配当金は再投資すべき、が投資の常識です。でも私は全額使います。旅行、外食、家電。インデックスで未来に送るお金は別にあるからです。3児の父が高配当株を始めた理由、銘柄の選び方、配当金で買った「今」を正直に書きます。
お金の考え方・思考法

教育費、我が家は「役割」で分けている ~制度も金額も、固定しない~

教育費はいくら貯めるべきか。3人で3,000万円という数字に、手が止まっていませんか。我が家は学資保険をやめて、お金を役割で分けました。児童手当は今の経験へ、ジュニアNISAは学費へ、未成年口座は渡す資産へ。3児の父の実際を書きます。
保険・制度・家計管理

車の維持費、我が家は2台 ~理なら持たない。それでも情で持つ~

車の維持費が高くて、手放すか軽にするか悩んでいませんか。我が家はミニバンと軽トラの2台持ち。正直、理で考えれば持たない選択です。それでも情で持っています。3児の父が、維持費との折り合いの付け方と「目的なく軽にすると後悔する」理由を書きます。
お金の考え方・思考法

子どものお小遣いは、最初から「働いた分だけ」 ~我が家の価格表を公開します~

お手伝いとお小遣い、どう結びつけるか。我が家は最初から働いた分だけの労働対価型です。風呂掃除300円、水やり50円、そのほかは時価。「報酬がないと動かない子になる」という心配への考えも、3児の父が正直に書きます。価格表も公開します。
お金の考え方・思考法

社会人の勉強時間、私はこう作っている ~3児の父、毎日1.5時間の時間割~

社会人の勉強時間、どう作るか。総務省の調査では、仕事以外の学習にあてる時間は1日平均13分です。3児の父でメインは営業職、副業持ちの私は毎日1.5時間。しかも20時30分には子どもと寝ています。やめたものと時間割を正直に書きます。
副業・事業所得のつくり方

個人事業主のクレジットカード、私は比較しなかった ~選定基準は「会計ソフトと同じ会社」それだけ~

個人事業主のクレジットカード選びで、私は比較表を見ませんでした。会計ソフトと同じマネーフォワード ビジネスカードにした理由、開業したての審査、事業用と私用を最初から分けた結果を、兼業している私が書きます。
副業・事業所得のつくり方

副業でもインボイス登録はすべき? ~会社員×個人事業主の私が「先に」登録した理由~

副業の売上が小さくても、インボイスに登録すべきか。会社員×個人事業主の私は、個人事業主になった時から登録しています。きっかけは取引先からの確認でした。判断の基準は売上の金額より取引相手が誰か。2026年の改正点も含めてまとめます。
保険・制度・家計管理

ふるさと納税の上限は、副業を始めたらどうなる? ~7年やっている私は、会社員の年収だけで計算しています~

副業を始めると、ふるさと納税の上限は所得(収入−経費)の分だけ上がります。それでも7年続けている私は、会社員の年収だけで計算しています。その理由と、ワンストップ特例が使えない話、3か月に1回のゆるい楽しみ方をまとめます。
キャリア・転職の考え方

営業のコツは「情」と「理」 ~15年やって、最後に残った2つだけ~

営業のコツを検索すると、5選、8選、11の共通点。読むほど分からなくなりませんか。営業15年の私に残ったのは2つだけです。「情」は相手の立場に立って行動できるか。「理」は行動量。転職しても通じた、ぶれない軸の話を書きます。
株式投資・資産運用

リバランスしない、という選択 ~口座ごとに目的を分けている我が家は、やる必要がありません~

リバランスは年1回、とよく言われます。私はまったくやっていません。確認するくらいです。ガチャガチャやることが失敗につながること、口座ごとに目的を分けていること、中身がインデックスで直すバランスがないこと。3つの理由をまとめます。
保険・制度・家計管理

サブスク、全部書き出して解約した ~増えるわかめのように、明細が育っていた~

サブスクの解約を迷っていませんか。我が家はカード明細を全部書き出して、動画・音楽・映画などをまとめて解約。月8千円ほど浮きました。調査の平均(20〜30代)は月2,659円です。困ったことは一切なく、むしろ「契約したから使わなきゃ」の呪縛から解放されました。3児の父の実体験です。
キャリア・転職の考え方

「営業に向いてない」と思ったら ~15年やった私が、最初の3年で見た景色~

営業はやめとけ、向いてないと悩んでいませんか。私は営業15年、最初の3年は「向いてないかも」と思い続けました。向いてない人の特徴リストではなく、15年やった私の判断基準を書きます。結論、向き不向きを人の軸で判断してはいけません。
保険・制度・家計管理

格安SIMのデメリット、10年使った私の本音 ~結論、何もなかった~

格安SIMのデメリットとして言われる通信速度・キャリアメール・店舗がないこと。夫婦2人で10年使った私は、どれも困りませんでした。1人月8,000円が2,500円くらいになった数字と、浮いたお金の使い道まで正直に書きます。
キャリア・転職の考え方

ボーナスをもらって辞めた ~責任を果たしたなら、権利は正しく使いましょう~

ボーナスをもらってから辞めるのは、もらい逃げでズルいのか。私は異業種転職のとき、賞与を受け取り、有給も全部消化して辞めました。責任を果たしてきたから、権利は最後に使わせてもらった。ただし、タイミングはボーナスでは決めていません。
スポンサーリンク