保険・制度・家計管理

保険・制度・家計管理

仕事と家庭でキャパオーバーな男性へ ~管理職・3児の父・副業、それでも私はキャパオーバーになっていません~

「仕事 家庭 キャパオーバー 男」で出てくるのは、時短家電・家事代行・優先順位づけ、そして転職の勧めです。私は46人を見ながら3人を育て、副業もやっていますが、キャパオーバーになったことがありません。何をしているかを書きます。
保険・制度・家計管理
保険を見直すタイミングは、ありません ~見直しが必要な入り方をしているだけです~

「保険 見直し タイミング」で出てくるのは保険会社ばかりで、答えは全社同じ「結婚・出産・住宅購入のとき」。私は10年見直さず、年100万円を払い続けました。そのうえで、見直すタイミングという考え方そのものに疑問があります。
保険・制度・家計管理

保険はいらない、と言い切れない私が、年100万円を月2,500円にした話

「保険はいらない」で検索して出てくるのは、保険会社の記事ばかり。年間約100万円払っていた私が、月2,500円まで減らした実額と内訳を全部公開します。解約で30万円損した話も正直に書きます。
保険・制度・家計管理

団信があるから大丈夫で、家を買わない ~我が家が、団信を計算に入れなかった理由~

団信に入ったら生命保険は減らせるのか。多くの記事は「団信を差し引いて計算しろ」と言います。我が家は計算に入れませんでした。がん団信も付けていません。返済比率は手取りの10%程度。借りれる金額と返せる金額の違いから、判断の順番を書きます。
保険・制度・家計管理

住宅ローンの繰り上げ返済、その前に見る4つの順番 ~我が家がしていない理由~

繰り上げ返済か、投資か。金利と利回りを比べましょう、で終わる記事ばかりで決められない人へ。比べる前に見るべき4つの順番と、自分が「余裕のある人」か判定する基準を出します。我が家がしていない理由と、変動で借りた人の処方まで。
保険・制度・家計管理

火災保険は入る、地震保険は入らない ~数字で決めた我が家の判断~

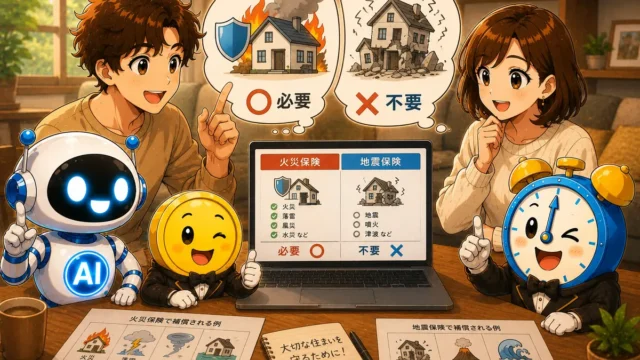
地震保険は必要か。我が家は持ち家ですが、地震保険には入っていません。保険金は火災保険の最大50%、そして東日本大震災では7割が一部損認定でした。数字で見て外した理由と、火災保険の選び方を正直に書きます。
保険・制度・家計管理

自動車保険、車両保険は外しています ~車がぜいたく品だと認めるところから~

車両保険は必要か。保険サイトは「新車やローン中は必要」と言います。我が家は外しています。対人・対物は無制限、車両保険はゼロ。保険会社に守ってもらうより、修理代を出せるように貯めておく。毎年見直す3児の父の実例です。
保険・制度・家計管理

生命保険、いくらかけてる? ~月2,500円・保障2,000万円のリアル~

生命保険はいくら必要か。業界の目安は子ども1人あたり2,000〜3,000万円です。3人なら6,000万円超。我が家は夫婦それぞれ2,000万円、保険料は月2,500円。シミュレーションで決めた金額と、遺族年金で裏付けられた話を書きます。
保険・制度・家計管理

車の維持費、我が家は2台 ~理なら持たない。それでも情で持つ~

車の維持費が高くて、手放すか軽にするか悩んでいませんか。我が家はミニバンと軽トラの2台持ち。正直、理で考えれば持たない選択です。それでも情で持っています。3児の父が、維持費との折り合いの付け方と「目的なく軽にすると後悔する」理由を書きます。
保険・制度・家計管理

ふるさと納税の上限は、副業を始めたらどうなる? ~7年やっている私は、会社員の年収だけで計算しています~

副業を始めると、ふるさと納税の上限は所得(収入−経費)の分だけ上がります。それでも7年続けている私は、会社員の年収だけで計算しています。その理由と、ワンストップ特例が使えない話、3か月に1回のゆるい楽しみ方をまとめます。
保険・制度・家計管理

サブスク、全部書き出して解約した ~増えるわかめのように、明細が育っていた~

サブスクの解約を迷っていませんか。我が家はカード明細を全部書き出して、動画・音楽・映画などをまとめて解約。月8千円ほど浮きました。調査の平均(20〜30代)は月2,659円です。困ったことは一切なく、むしろ「契約したから使わなきゃ」の呪縛から解放されました。3児の父の実体験です。
保険・制度・家計管理

格安SIMのデメリット、10年使った私の本音 ~結論、何もなかった~

格安SIMのデメリットとして言われる通信速度・キャリアメール・店舗がないこと。夫婦2人で10年使った私は、どれも困りませんでした。1人月8,000円が2,500円くらいになった数字と、浮いたお金の使い道まで正直に書きます。
保険・制度・家計管理

学資保険、上司に勧められて入った私へ ~昔の正解は、今の正解じゃなかった~

学資保険はいらないのか。私は上司に勧められるまま入り、後に解約しました。上司は間違っていたわけではなく、昔と今では貯金と投資の土俵が違うだけ。3児の父が学資保険をやめた理由と、代わりに作った教育費の形を正直に書きます。
保険・制度・家計管理

医療保険、我が家はゼロにした ~3児の父が残したのは、掛捨ての生命保険だけ~

医療保険はいらないのか。我が家は3児の父ですが、医療保険もガン保険も外貨建て保険もすべて解約しました。残したのは掛捨ての生命保険だけ。紙に書き出して整理した見直しの過程と、「ガン保険に入ってもガンは治らない」と気づいた理由を正直に書きます。
保険・制度・家計管理

生命保険を払いすぎていた ~保険会社の仕組みを知ってから見直した話~

生命保険を払いすぎていました。保険会社の仕組みと相互扶助の本質を知ってから、見方が変わりました。感情と数字を切り離して考えた話を正直に書きます。
保険・制度・家計管理

生命保険を見直した話。入りすぎていたと気づいたきっかけ

結婚をきっかけに生命保険・がん保険・ドル建て保険・学資保険へ加入し、年間100万円近い保険料を払っていた私。FPの勉強を通じて「入りすぎ」に気づき、掛け捨て保険だけに見直しました。実体験ベースで、生命保険を見直すポイントを正直に解説します。
保険・制度・家計管理

家計管理のやり方 ~20代の私が月25万円を15万円にした、6つのステップ~

家計管理は、まず支出を消費・浪費・投資に分けて見える化することから。20代で月25万円使っていた私が、月15万円にした6つのステップと、浮いたお金で借金を返し投資を始めた実例を、実際の金額で書きます。
保険・制度・家計管理

お金との向き合い方まとめ ~貯める・増やす・稼ぐ・使う・守るの全体設計~

お金との向き合い方を「稼ぐ・貯める・増やす・使う・守る」の5軸で体系的に解説。資産形成の全体像と失敗しないための考え方を初心者にもわかりやすく整理した完全ガイドです。
保険・制度・家計管理

お金を守る方法 ~社会人が知らないと損する資産防衛の基本~

社会人が資産を減らさず守るための基本を解説。日常の無駄支出、保険や金融商品の落とし穴、投資リスクの見極め方などを通して、お金を守る思考法と実践ポイントをわかりやすく紹介します。
保険・制度・家計管理

お金を使う方法 ~社会人が人生を豊かにする「良い支出」とNG支出の違い~

社会人がお金の使い方を見直し、人生の満足度を高める方法を解説。自己投資・健康・時間・経験・投資などの良い支出と、浪費・後悔につながるNG支出の違いを実体験ベースでわかりやすく紹介します。
スポンサーリンク