株式投資・資産運用

妻に投資を説明した話 ~口座開設から購入まで 5/5~

株式投資を始めるまでに、夫婦で実際に行った「口座開設〜商品購入〜積立」の流れを体験ベースで解説。NISAやネット証券の考え方、パートナーと一緒に進める重要性まで、社会人向けに分かりやすくまとめました。
株式投資・資産運用

妻に投資を説明した話 ~株式投資を始める前に考えたこと 1/5~

「投資=怖い」と感じていた夫婦が、なぜ株式投資を考え始めたのか。貯金だけでは厳しいと感じた理由や、家計・老後資金を数字で整理した実体験をもとに、社会人が投資を始める前に考えるべきことを解説します。
保険・制度・家計管理

車の維持費、我が家は2台 ~理なら持たない。それでも情で持つ~

車の維持費が高くて、手放すか軽にするか悩んでいませんか。我が家はミニバンと軽トラの2台持ち。正直、理で考えれば持たない選択です。それでも情で持っています。3児の父が、維持費との折り合いの付け方と「目的なく軽にすると後悔する」理由を書きます。
キャリア・転職の考え方

「営業に向いてない」と思ったら ~15年やった私が、最初の3年で見た景色~

営業はやめとけ、向いてないと悩んでいませんか。私は営業15年、最初の3年は「向いてないかも」と思い続けました。向いてない人の特徴リストではなく、15年やった私の判断基準を書きます。結論、向き不向きを人の軸で判断してはいけません。
保険・制度・家計管理

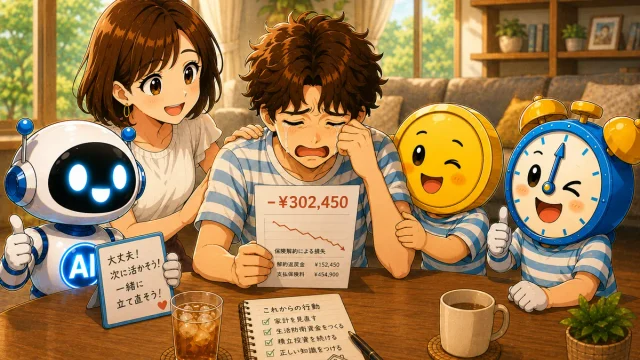
保険はいらない、と言い切れない私が、年100万円を月2,500円にした話

「保険はいらない」で検索して出てくるのは、保険会社の記事ばかり。年間約100万円払っていた私が、月2,500円まで減らした実額と内訳を全部公開します。解約で30万円損した話も正直に書きます。
お金の考え方・思考法

労働収入の限界は「時間」でした ~お金のために働くのをやめて、学ぶために働いた結果~

労働収入の限界は、1日24時間という時間の上限です。副業を始めてその上限を感じた私が変えたのは、働く目的でした。「お金のために働く」を「学ぶために働く」に変えたら、簿記の学びが副業の収入と高配当株の配当金につながった話をまとめます。
保険・制度・家計管理

生命保険、いくらかけてる? ~月2,500円・保障2,000万円のリアル~

生命保険はいくら必要か。業界の目安は子ども1人あたり2,000〜3,000万円です。3人なら6,000万円超。我が家は夫婦それぞれ2,000万円、保険料は月2,500円。シミュレーションで決めた金額と、遺族年金で裏付けられた話を書きます。
キャリア・転職の考え方

人事評価が低いから頑張らない、を選んだ人がどうなるか ~つけていた側から、正直に書きます~

「人事評価が低いから頑張らない」で出てくるのは、人事システムを売る会社の記事か、「自然な感情です、自分を責めないで」という慰めばかりです。その先に何が起きるかを、評価をつけていた側から書きます。
株式投資・資産運用

投資詐欺の見分け方は、ひとつだけです ~自分の言葉で説明できないものは、やらない~

投資詐欺の見分け方は、手口を覚えることではありません。銀行関係者や経営者と話してきた私の結論は「特別な投資話は存在しない」。ドル建て保険で痛い目を見た私が、怪しい話の見分け方と断り方、相談先をまとめます。
株式投資・資産運用

NISAのデメリットは、5つとも効きませんでした ~10年やって、困ったのは自分だけ~

NISAのデメリットは「損益通算できない」「枠の上限」「1人1口座」「元本保証なし」「商品が限定」の5つ。10年やった私が、この5つを実際に困ったかどうかで採点しました。結論、効いたのは制度ではなく自分の感情でした。
キャリア・転職の考え方

縁の下の力持ちは、褒め言葉ではありません ~5つの部署を全部やって分かったこと~

「縁の下の力持ち 仕事」で出てくるのは、自己PRの例文集と「向いてる仕事10選」ばかりです。知恵袋には「仕事ができない人が縁の下の力持ち」という声もあります。5つの部署を全部やった立場から、正直に書きます。
お金の考え方・思考法

お金の不安が消えない本当の理由 ~収入があっても安心できない人へ~

昇給しても、貯金が増えても不安が消えない…。その原因は「収入額」ではなく、将来の選択肢や会社依存にあるかもしれません。本記事では、お金の不安の正体と、安心して働くために必要な考え方を解説します。
保険・制度・家計管理

家計管理のやり方 ~20代の私が月25万円を15万円にした、6つのステップ~

家計管理は、まず支出を消費・浪費・投資に分けて見える化することから。20代で月25万円使っていた私が、月15万円にした6つのステップと、浮いたお金で借金を返し投資を始めた実例を、実際の金額で書きます。
お金の考え方・思考法

初任給の使い方おすすめ10選 ~みんな何に使う?後悔しない方法&NG例~

初任給は何に使うのが正解?親へのプレゼント、自己投資、貯金など、後悔しないおすすめの使い方10選を紹介。みんなのリアルな使い道やNG例、社会人が今からでもやり直せる「疑似初任給」の考え方も解説します。
株式投資・資産運用

ジュニアNISAが終わった後、我が家はこうした ~3児の父のリアルな選択~

ジュニアNISAを3人分・2年間満額でやっていた我が家。制度終了後は「何もせず18歳まで非課税で保有」を選び、子どもの投資は未成年口座でVTを100万円分ずつ。児童手当は全額習い事へ。制度解説ではなく、3児の父の実際の選択と理由を書きます。
お金の考え方・思考法

成長と収入で悩む社会人が最初に読むべきサービスの考え方

成長を優先すべきか、収入を優先すべきか悩む社会人へ。学習・転職・投資サービス選びに共通する考え方を解説。成長と収入を両立する「優先順位」と判断軸が分かります。
キャリア・転職の考え方

人手不足の原因は“人”じゃない ~9割が気づいていない本当の問題と解決策~

「人手不足で回らない」は本当に人が原因?実は多くの現場で問題は“問い不足”です。無駄な業務・属人化・思考停止の正体と、今日から使える3つの改善ステップを社会人向けに解説。
保険・制度・家計管理

個人事業主の税金の種類は、主に4つ ~会社員と兼ねている私に、実際に関係するもの~

個人事業主の主な税金は、所得税・住民税・個人事業税・消費税の4つ。会社員と兼ねている場合に実際に関係するのはどれか、インボイス登録して消費税も納めている私の場合を含めて、住民税の普通徴収や個人事業税の290万円の線までまとめます。
お金の考え方・思考法

30代~40代でも仕事で巻き返せる理由 ~今からでも遅くない現実的な戦い方~

30代・40代で「もう遅い」と感じていませんか?本記事では、仕事で巻き返せる人の特徴や、若手と同じ戦い方をしない重要性、市場価値を高める現実的な戦略を解説。経験を武器に変える考え方を紹介します。
キャリア・転職の考え方

はじめは2社、次はJAC一択にします ~転職エージェントを複数使って分かった、合う合わないの正体~

転職エージェントは2社から始めました。主体的に提案してくれるか、受動的か。実際に複数使って分かった合う合わないの正体と、次に選ぶならJAC一択にする理由を書きます。
スポンサーリンク