はじめに
7サイト全部が、保険を売っています。
「保険 見直し タイミング」で検索してみてください。
1ページ目に出てくるのは、この顔ぶれです。
- 伊予銀行
- マニュライフ生命
- 太陽生命
- はなさく生命
- 第一生命
- 東京海上日動あんしん生命
- 保険比較サイト
7サイト中7サイトが、保険を売っている側です。
そして答えも、全社まったく同じでした。
就職・結婚・出産・住宅購入・退職。そして、保険の更新時です。
記事には、本文の途中にリンクが入っています。
そして、「まずは当社のアドバイザーにご相談ください。」で締めています。
「見直すタイミング」を教えているように見えて
実際は「相談に来るタイミング」を教えています。
私は、保険を売っていません。
そして、年間約100万円の保険を、10年間、一度も見直しませんでした。
そのうえで書きます。
補足ですが、批判したいわけではありません。
先に結論:この3つです
1⃣ そもそも、見直すことがおかしいと思っています
見直しが必要な状態で、入っているのが問題です。
2⃣ 見直さなかったのは、当たり前だと思っていたからです
これは、保険会社と営業マンをほめるべきところです。
3⃣ 「安心設計」の主語は、誰でしたか
私の場合、私ではありませんでした。
順番に書いていきます。
見直す事とは
いきなり結論から書きます。
保険を見直すタイミングは、ほぼありません。
正確に言うと、見直しが必要な入り方をしていることが問題だと思っています。
必要なものだけに入っていれば、見直す必要はありません。
見直さないといけないのは、必要以上に入っているからです。
では、何が必要なのか
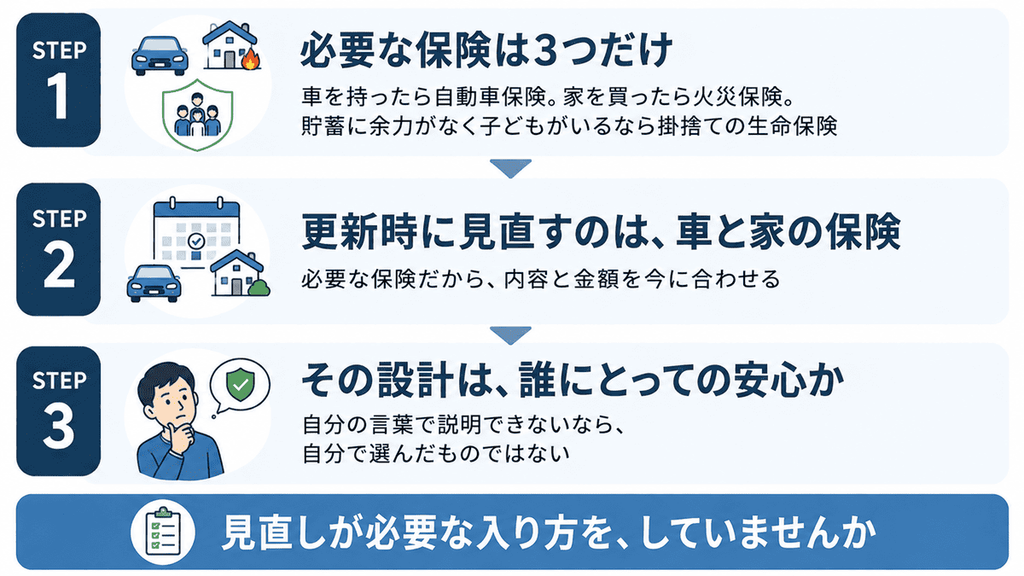
私の考える必要な保険は、これだけです。
車を持ったら、自動車保険。必須です。
家を買ったら、火災保険。必須です。
そして最後に、子どもが成人するまでの学費と生活資金に、貯金という余力がない家計に限り
掛捨ての生命保険を検討しましょう。そのくらいのレベルです。
要は、何かあったときに家族が、困るものに備えるのが保険です。
それ以外は、貯蓄と投資の仕事です。
そのうえで、見直すべきものはあります
「見直しはおかしい」と書きましたが、例外はあります。
自動車保険と火災保険は、更新時に見直しをかけるべきです。
これは必要な保険なので、内容と金額が今の状況に合っているかを確認します。
車の保険内容は、そのままで会社の比較。また、家の状況は変わるからです。
掛捨ての生命保険は、子どもの人数と家計の資産によります。
子どもが増えれば必要額は変わります。逆に、貯蓄が積み上がれば必要額は減ります。
ここは、ライフステージではなく数字で決める話です。
保険料を年100万円から月2,500円まで落とした過程は、こちらに書きました。
なぜ10年、見直さなかったのか
正直に書きます。
そもそも、その行為が当たり前だと思っていたからです。
保険に入っている。毎月引き落とされている。それが普通のことだと思っていました。
おはようございます。をなぜ朝に言うのか?
例えるなら、こういうことです。
朝、人に会ったら「おはようございます」と言います。
なぜ朝に言うのか、言わなくていいのではないか、とは考えません。
そういうものだからです。
保険も、それくらい社会に溶け込んでいます。
入っているのが普通。払っているのが普通。だから、疑う対象にすらなりませんでした。
そして、これは保険会社と営業外交員をほめるべきところです。
批判で終わらせるつもりはありません。
ここまで社会に溶け込ませたのは、素直にすごいことだと思っています。
何十年もかけて、保険は「入っていて当たり前のもの」になりました。
それは営業と広報の力です。私はそこを、素直にほめるべきだと思っています。
問題は、その当たり前を、自分の頭で、一度も検証しなかった私の側にあります。
では、何がきっかけだったのか
見直したきっかけは、保険ではありませんでした。
お金の勉強をしようと思ったからです。
- 働いているのに、なんかお金が貯まらない。
- なんか使ってしまう。
- なんかうまく回らない。
- これで将来大丈夫なのか。
そういう、ぼんやりした不安がきっかけでした。
そして、FPと簿記の勉強をする中で、保険も見つめ直す対象になりました。
結婚でも出産でもありませんでした。
7サイトが挙げているライフステージの変化では、私は動きませんでした。
実際、結婚も出産も経験したうえで、10年払い続けています。
「安心設計」の主語は、誰でしたか
ここが、この記事でいちばん書きたいところです。
私が保険に入ったのは、結婚したタイミングでした。
そのとき、プランを作ってもらいました。そして、こう言われました。
「これで安心設計です。」
見直しではありません。見直さなくていいように、最初から組んでもらったという形です。
当時の私は、それで納得しました。専門家が言うのだから、そうなのだろうと。
今から思うと、主語が私ではありませんでした。笑
あの「安心設計」は、誰にとっての安心だったのか。
保険の会社と、営業マンにとっての安心設計でした。笑
長く続く契約が取れて、見直しの必要もない。向こうにとっては、完璧な設計です。
私にとってどうだったかは、年間100万円という数字が答えています。
だから、確認してほしいのは1つだけです。
いま保険に入っている人に、聞きたいことがあります。
その設計は、誰にとっての安心ですか。
そして、その内容を、自分の言葉で説明できますか。
説明できないなら、それは自分で選んだものではありません。
誰かが選んだものを、預かっているだけです。
あなたの状況別の答え
■結婚や出産で、見直しを勧められている
「なぜ今なのか」を聞いてください。
そして、その答えが自分にとっての理由になっているか確かめてください。
■車と家の保険しか入っていない
それで足りている可能性が高いです。
あとは、子どもがいて貯蓄に余力がない場合だけ、掛捨ての生命保険を検討してください。
■貯蓄型・ドル建てに入っている
貯蓄と保険が混ざっています。
そこは切り離して考えた方が、判断しやすいです。
■内容を説明できない
そこが出発点です。
証券を出してきて、何のために入っているかを書いてみてください。
■自動車保険・火災保険の更新が近い
ここは見直してください。
必要な保険なので、内容と金額が今に合っているかを確認します。
よくあるQ
Q1. 見直しのタイミングは、本当にないんですか?
必要なものだけに入っていれば、ありません。
自動車保険と火災保険は、更新時に確認します。
Q2. 無料相談に行くのはどうですか?
行くのは自由です。
ただ、その人が何で収入を得ているかは、知っておいてください。
Q3. 10年も気づかなかったのは、鈍いのでは?
そう思います。
ただ、それだけ社会に溶け込んでいたということでもあります。
Q4. 何から始めればいいですか?
保険からではなく、お金の勉強からで構いません。
私はそこから入りました。
まとめ:今からできること
- 証券を出してきて、月いくら払っているか確認する。
年額にすると、印象が変わります。
- 何のために入っているかを、自分の言葉で書く。
書けないなら、そこが出発点です。
- 車・家・掛捨て以外に、何があるか数える。
そこが見直しの対象です。
- 自動車保険と火災保険は、更新時に必ず確認する。
これは必要な保険なので、内容を今に合わせます。
- 「これで安心設計」と言われたら、誰にとっての安心か考える。
主語を確認してください。
注意(必ず読んでください)
ここに書いたのは、我が家の判断と、その結果です。
貯蓄額、家族構成、働き方、持病の有無によって、正解はまったく変わります。
保険の解約は、一度やると元に戻せないことがあります。
健康状態によっては、二度と入れなくなる可能性もあります。
私も30万円の元本割れを出しています。
解約する場合は、必ずご自身で調べて、自己判断・自己責任でお願いします。
また、現在治療中の病気がある方、持病がある方は、この記事の内容は当てはまりません。
最後に決めるのは、あなたです。
あなたの人生を、あなた以上に大切にできる人はいません。
さいごに
保険を見直すタイミングを探している人に、いちばん伝えたいことを書きます。
タイミングを探す必要はありません。今日でいいです。
そして、見直したあとに大事なのは、二度と見直しが必要な状態にしないことだと思っています。
必要なものだけに入っていれば、来年も再来年も、悩まなくて済みます。
保険のことを考える時間そのものが、なくなります。
私がそこに気づいたのは、保険を調べたからではありません。お金の勉強を始めたからです。
働いているのに貯まらない。なんとなく使ってしまう。あの、ぼんやりした不安が出発点でした。
同じ不安を持っている人に言えることがあるとすれば
保険は入口ではなく、出口だということです。
お金の流れ全体が見えたとき、保険は自然に決まります。

私は30万円程、無くしてから学びましたが、先に学んだ方が損失を回避できます。笑

ここが、あなたの人生で運を掴みにいく、最初のきっかけになれば幸いです。
この記事を読んだあなたへ
知識を得た次は、行動に移すとき。
成長・学び・お金・キャリア、あなたが変わるための
選択肢を一つにまとめました。
スキルアップ・投資・転職——どこから始めるかは、
あなたが決めていい。
まず「知る」だけでも、景色は変わります。